Este guia explica como usar o Simulador Minha Casa para estimar custos, organizar sua documentação e comparar cenários de moradia. Em termos objetivos, simuladores aplicam regras de elegibilidade e faixas de renda para projetar parcelas e condições. A análise ajuda a planejar o próximo passo de uma solicitação, reduzindo incertezas e alinhando expectativa ao que cada programa exige.
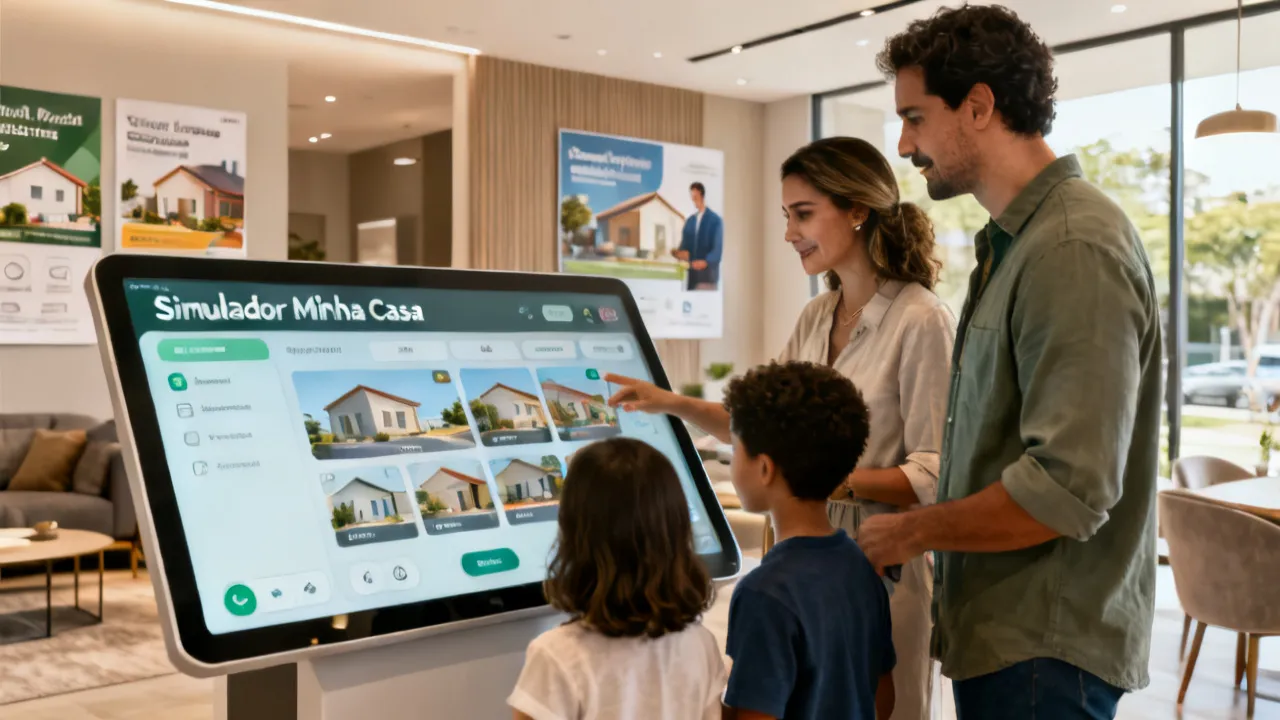
Ao usar um Simulador Minha Casa, o objetivo principal é transformar informações básicas em projeções (como valores de parcela e condições compatíveis) para você comparar alternativas antes de avançar com uma solicitação. Em vez de “chutar números”, a proposta é organizar dados pessoais e de renda, entender requisitos e reduzir surpresas na etapa documental.
Em linhas gerais, simuladores funcionam como ferramentas de apoio à decisão. Eles normalmente aplicam critérios definidos por programas habitacionais e parâmetros financeiros (por exemplo, composição de renda familiar, perfil de imóvel e regras vigentes no ciclo do benefício). O resultado tende a ser uma estimativa e não uma aprovação automática: decisões formais dependem de análise cadastral, comprovação de renda e verificação de enquadramento.
Quando bem utilizado, o simulador deixa de ser apenas um “cálculo rápido” e passa a ser um instrumento de diagnóstico do seu momento. Você enxerga: (i) se a sua renda e seu perfil se aproximam dos critérios mais comuns; (ii) qual faixa de parcela pode surgir; (iii) o que provavelmente precisará ser comprovado; e (iv) quais variáveis têm maior chance de mudar a projeção no mundo real.
Em outras palavras: o simulador vira uma espécie de “ensaio” do processo. Ele não substitui o exame oficial do pedido, mas ajuda você a chegar à etapa seguinte com menos incerteza, mais organização e uma estratégia financeira mais racional.
Na prática, o Simulador Minha Casa costuma estimar:
Como especialista em análise de serviços e processos habitacionais, vale frisar um ponto: o valor calculado depende diretamente da qualidade dos dados inseridos. Informações imprecisas (renda, número de dependentes, situação ocupacional) tendem a distorcer a projeção. Por isso, o uso responsável do simulador começa com organização prévia.
Além disso, é comum que o simulador trabalhe com “premissas padrão”. Por exemplo: ele pode supor uma regularidade de renda que, no mundo real, é variável (renda de comissionados, freelancers, produtores autônomos). Mesmo quando você preenche com boa intenção, a projeção pode ficar diferente do que será apurado no enquadramento oficial.
Por isso, trate o resultado como uma linha de partida. A utilidade é justamente descobrir onde você está “provavelmente” se encaixando e o quanto precisa ajustar antes de formalizar um pedido.
Um dos erros mais comuns é tratar a primeira simulação como “a verdade final”. Na realidade, o simulador é melhor compreendido como uma ferramenta de planejamento. Comparar cenários permite:
Isso é especialmente relevante para famílias que precisam compatibilizar gastos essenciais (saúde, transporte, alimentação) com uma parcela mensal. Uma simulação bem feita atua como um “radar” antes do “decolar”.
Comparar cenários também ajuda a responder perguntas práticas: “Se meu contrato mudar”, “Se houver aumento ou redução de horas trabalhadas”, “Se um dependente deixar de depender integralmente”, “Se eu conseguir uma renda extra temporária”, “Se optar por um prazo um pouco diferente (quando permitido)”. Mesmo quando o simulador não permite alterar tudo, ele geralmente permite variações suficientes para você perceber tendências.
Outro ganho importante é o alinhamento familiar. Muitas decisões habitacionais envolvem mais de uma pessoa responsável pela renda e pelo orçamento. O simulador, quando usado com transparência, facilita conversas do tipo: quais contas entram na comparação? qual parcela cabe sem comprometer metas de curto prazo? qual “folga” será mantida para imprevistos?
Embora cada programa possa ter regras específicas, o fluxo de solicitação costuma envolver:
Em termos objetivos, o simulador ajuda a “preparar o terreno”, mas a aprovação real depende do processo de validação.
É útil pensar que existem “etapas decisórias” diferentes. Primeiro, a fase de enquadramento (você está dentro do perfil esperado?). Depois, a fase de comprovação (os documentos sustentam o que foi declarado?). Por fim, as etapas associadas ao empreendimento e às condições contratuais (onde entra o imóvel, como será formalizada a adesão, prazos e responsabilidades).
Quando você entende essa lógica, o simulador deixa de ser um “resultado final” e passa a ser parte de um caminho com metas intermediárias. Isso reduz ansiedade e evita decisões precipitadas.
Para obter resultados úteis, siga uma lógica operacional. Pense como alguém que prepara um dossiê: cada dado inserido deve ser defensável.
Para deixar esse passo a passo ainda mais robusto, vale transformar a simulação em uma rotina com critérios. Por exemplo:
Outra prática útil é “simular com o que você consegue comprovar”, e não apenas com o que você gostaria que fosse. Se a renda é sazonal, planeje qual média tem lastro. Se houver benefício, pensão ou renda de aluguel, verifique quais documentos sustentam esses valores.
Especialistas em processos de contratação habitacional observam que os problemas geralmente não estão na ferramenta em si, mas em como ela é usada. Os pontos de atenção mais frequentes incluem:
Quando você trata a simulação como uma etapa de diagnóstico — não como garantia — o processo se torna mais previsível.
Um ponto de confusão comum é a diferença entre ser elegível e ser contemplado. Em muitos fluxos, a elegibilidade depende de critérios formais, mas a contemplação pode seguir ordem, sorteio, chamamento por empreendimento, disponibilidade de unidades e regras do ciclo. Assim, mesmo uma simulação positiva não significa imediata contratação.
Outro ponto é o “efeito de percepção” sobre a parcela. Pessoas tendem a olhar somente o valor mensal e ignorar: (i) ajustes futuros; (ii) mudanças de renda; (iii) custo de vida; (iv) riscos de inadimplência em caso de imprevistos. O simulador ajuda, mas não substitui planejamento financeiro.
Além disso, existe o risco de tratar como equivalentes situações que, nos critérios do programa, não são equivalentes. Por exemplo:
Quando você evita essas confusões, o uso do simulador vira uma vantagem de gestão do próprio processo.
A seguir, veja uma comparação útil entre abordagens comuns ao planejar a moradia usando um Simulador Minha Casa, incluindo responsabilidades e limitações.
| Abordagem | O que ela ajuda a decidir | Ponto de atenção | Quando usar |
|---|---|---|---|
| Simulação com dados completos | Estimativa de parcela e enquadramento | Exige cuidado para garantir consistência das informações | Antes de separar documentação e definir estratégia |
| Simulação com dados aproximados | Visão inicial de cenários | Pode gerar projeções que não se confirmam na análise formal | Fase preliminar, quando ainda há ajustes de renda ou cadastro |
| Comparação de cenários (variação controlada) | Entender impacto de variáveis na parcela | Resultados dependem das premissas escolhidas | Quando há dúvida entre faixas/condições |
| Planejamento orçamentário independente | Compatibilidade da parcela com despesas essenciais | Não substitui análise oficial de elegibilidade | Junto com a simulação para reduzir risco de inadimplência |
Note que a melhor abordagem raramente é uma única estratégia isolada. O mais eficiente costuma ser um processo em camadas: uma simulação inicial para triagem, seguida por uma simulação mais precisa com dados consistentes e, por fim, uma validação financeira (orçamento realista) para evitar que a parcela “encaixe” apenas no cálculo, mas não na vida.
Para manter a análise objetiva, recomenda-se sempre conferir as regras diretamente nos canais oficiais e em publicações institucionais. No Brasil, diretrizes e programas habitacionais podem envolver normas que se atualizam conforme ciclos e editais, e a interpretação correta deve seguir o texto vigente. Para apoiar a leitura de aspectos financeiros e de acesso, são úteis referências gerais sobre políticas públicas e orientações regulatórias de instituições do setor, bem como relatórios de acompanhamento habitacional produzidos por órgãos públicos e institutos de pesquisa.
Observação: como o funcionamento exato do seu Simulador Minha Casa pode variar conforme a plataforma, empreendimento e regras do período, o ideal é validar o resultado final com base no regramento do programa e na análise cadastral.
Na prática, interpretar corretamente “as regras por trás do número” é o que transforma uma simulação em uma decisão. Por isso, procure entender:
Ao ler editais e normativos, você pode perceber termos técnicos. Uma estratégia eficiente é usar a simulação como guia: se o simulador indica que algo é relevante (por exemplo, composição familiar), você sabe onde focar no texto oficial.
Além disso, existe um componente de “atualização dinâmica”. Mesmo quando você já tem experiência anterior, cada ciclo pode introduzir pequenas mudanças. Por isso, o mais seguro é não presumir que o que valeu “da última vez” será idêntico.
Mesmo sem presumir um programa específico, é comum que o processo requeira:
Se você planeja usar o simulador para “decidir agora”, ainda assim é recomendável preparar a documentação como se a próxima etapa fosse inevitável: isso reduz o tempo de resposta quando os prazos surgem.
Para tornar essa preparação mais prática, você pode organizar seus documentos em blocos. Por exemplo:
Esse tipo de organização reduz riscos como: documento vencido, documento ilegível, falta de algum comprovante, divergência entre dados de identificação e dados do cadastro. Em processos formais, detalhes pequenos podem virar barreiras grandes.
Quando falamos de “fornecedores” no contexto habitacional, pode haver variações: construtoras/incorporadoras, agentes financeiros, correspondentes e equipes de atendimento dos empreendimentos. Para o usuário do Simulador Minha Casa, isso importa por dois motivos:
Como prática recomendada, mantenha registros: datas de simulação, premissas usadas e nome do responsável/área que prestou orientações. Isso facilita revisões e evita interpretações divergentes.
Também é importante entender que, em alguns contextos, diferentes agentes podem apresentar orientações com ênfase distinta. Uma equipe pode explicar primeiro a parte documental; outra pode enfatizar condições contratuais. Isso pode gerar confusão se você não mantém um “fio condutor” do seu processo.
Uma forma de reduzir ruído é criar uma lista de controle (mesmo que seja em papel ou planilha) com:
Com isso, você evita depender apenas de memória. Em processos longos, isso faz diferença.
Se sua pesquisa envolve alternativas em nearby, considere que o custo total e o conforto do dia a dia dependem mais do que o valor inicial. Em cidades brasileiras, é comum que a proximidade de serviços impacte orçamento: deslocamento ao trabalho, acesso a escolas, saúde, transporte e infraestrutura urbana.
Uma estratégia objetiva é comparar cenários não apenas pela parcela, mas também por:
Essa perspectiva evita que uma parcela “encaixe” no orçamento e, ainda assim, o custo total mensal fique desconfortável.
Vale incluir também o impacto indireto no orçamento familiar. Por exemplo, se o deslocamento aumentar, pode haver gastos adicionais com transporte, alimentação fora de casa, tempo de trabalho (em alguns casos) e até custos com cuidados (quando há rotinas escolares). Mesmo pequenos aumentos diários viram valores relevantes no fim do mês.
Além disso, a localização afeta qualidade de vida e estabilidade. Famílias com necessidades de saúde recorrentes valorizam proximidade de serviços. Famílias com crianças tendem a priorizar acesso a escolas e rotas seguras. O simulador, por si só, não mede esses aspectos subjetivos e práticos — mas você pode incorporá-los na comparação de alternativas.
Se o simulador permite comparar empreendimentos ou tipologias em locais diferentes (ou se você está planejando mais de uma frente), faça um “quadro de decisão” que inclua:
Com essa abordagem, você transforma a decisão habitacional em uma decisão financeira e de vida mais completa, reduzindo arrependimentos e custos escondidos.
Ao planejar a compra ou contratação de moradia, existem riscos que o simulador não elimina — ele apenas ajuda a enxergá-los antes. Os principais:
Mesmo quando a parcela estimada parece compatível, mudanças de renda e sazonalidade de despesas podem pressionar. Mitigação: crie uma margem no orçamento e considere uma reserva para imprevistos.
Uma recomendação prática é simular com uma parcela “pior que a estimada”. Por exemplo: se o simulador indicou uma parcela de um determinado valor, estabeleça um teto de orçamento um pouco menor (ou considere um aumento). Assim, você cria uma zona de segurança. Esse tipo de prudência é especialmente útil em famílias com renda variável.
Mitigação: use dados completos, revise documentação e valide o resultado em fontes oficiais.
Quando a divergência ocorre, normalmente é por diferenças entre o que foi declarado e o que foi comprovado. Para reduzir isso, revise seus documentos antes de preencher informações e evite incluir valores que não tenham lastro documental. Se a renda é variável, use média com base em documentos e, quando houver, prepare uma explicação formal.
Mitigação: confirme prazos, regras de atendimento e etapas junto ao canal responsável do ciclo correspondente.
Questões como prazos de envio de documentos, datas de convocação, etapas de seleção e exigências de assinatura podem variar. Se você só confia na simulação, pode se sentir “pego de surpresa” quando o processo exigir uma resposta rápida. Por isso, confirme junto aos canais oficiais e, sempre que possível, mantenha comprovação do que foi informado.
Não. O Simulador Minha Casa geralmente fornece uma estimativa com base em dados informados e critérios do período. A aprovação depende de análise cadastral, comprovação de renda e verificação de enquadramento conforme regras oficiais do programa/empreendimento.
Na prática, pense que a simulação responde “qual é a probabilidade de fazer sentido” e não “qual será o resultado final”. A aprovação formal é um evento dependente de validação e conformidade documental.
Em geral, são solicitadas informações de renda familiar, composição do grupo familiar e dados cadastrais. Para obter uma projeção mais coerente, use valores compatíveis com documentos.
Se você estiver com dúvidas sobre quais rendas entram (por exemplo, renda de aluguel, pensões, rendimentos informais), o ideal é consultar a orientação oficial do ciclo ou do canal de atendimento. A transparência ao preencher evita retrabalho e correções posteriores.
Sim. A comparação controlada (por exemplo, alterando renda declarada dentro do que é comprovável ou alterando características permitidas pelo simulador) ajuda a entender impactos na parcela e nas condições estimadas.
Para tornar a comparação “justa”, altere apenas uma variável por vez, quando possível. Assim, você sabe o que mudou e qual efeito atribuir a cada ajuste. Se você alterar múltiplas variáveis simultaneamente, fica mais difícil interpretar o que está acontecendo.
Use isso como sinal de planejamento: ajuste o cenário de forma realista, revise outras despesas essenciais e avalie alternativas com melhor compatibilidade financeira. Avançar sem essa verificação tende a aumentar risco de inadimplência.
Quando a parcela está alta, vale questionar: (i) você considerou corretamente seus gastos essenciais? (ii) existe possibilidade de redução temporária de custos? (iii) a renda informada está coerente com sua renda média real? (iv) há outras opções com diferentes condições ou prazos (quando permitido)?
Sim. Mudanças nas regras do ciclo, diferenças entre estimativa e validação documental, ou atualização de parâmetros podem alterar o resultado final. Por isso, a simulação deve ser tratada como parte do processo, não como decisão definitiva.
Também pode haver mudanças na sua situação. Se a renda oscilar ou se houver alteração na composição familiar, a elegibilidade pode mudar. Portanto, simular novamente após eventos relevantes (mudança de emprego, nascimento de dependente, mudança de endereço com reflexos cadastrais) pode ser uma atitude prudente.
Confirme critérios e condições no regramento oficial do período e com o canal responsável pelo programa/empreendimento. Quando houver dúvidas, peça orientação formal e registre a resposta.
Se você recebe orientação em atendimento, vale anotar data e resumo do que foi dito. Caso seja necessário corrigir algum dado no futuro, essa documentação pessoal ajuda a organizar a conversa com o canal responsável.
Um Simulador Minha Casa bem utilizado transforma incerteza em planejamento. O ganho real não é apenas o número estimado de parcela, mas a organização do processo: conferência de dados, comparação de cenários, preparação documental e alinhamento entre expectativa e condições de validação.
Com abordagem cuidadosa — e sempre com verificação das regras vigentes — você aumenta a consistência das decisões e reduz o risco de fricções na etapa final.
Quando você trata a simulação como método (e não como sentença), ela vira uma aliada para negociar suas escolhas com mais segurança. E, no fim, segurança é o que torna a jornada habitacional menos custosa, menos estressante e mais sustentável no tempo.



Este guia analisa o Vitacon Jardins Apartamentos e a experiência de morar em um empreendimento residencial pensado para o dia a dia. Em seguida, apresenta de forma objetiva o que costuma influenciar a escolha de um apartamento nessa linha — localização, tipologias, infraestrutura, condições de compra e critérios de avaliação — ajudando você a decidir com mais segurança.
Este guia analisa o que realmente importa ao considerar Vitacon Jardins Apartamentos, com foco em escolha de moradia, diferenciais de projeto e critérios de decisão. Em seguida, apresenta informações objetivas sobre os termos de busca relacionados ao empreendimento, destacando como localizar oportunidades consistentes no mercado de apartamentos, o que comparar em memorial descritivo e como avaliar fornecedores e condições de compra.
Este guia apresenta os Vitacon Jardins Apartamentos e ajuda você a avaliar o que realmente importa antes de decidir. De forma objetiva, contextualiza o conceito de empreendimentos residenciais em “jardins” (paisagismo e qualidade de ambiente), descreve o tipo de oferta normalmente associada a esses projetos e orienta como comparar alternativas com segurança.
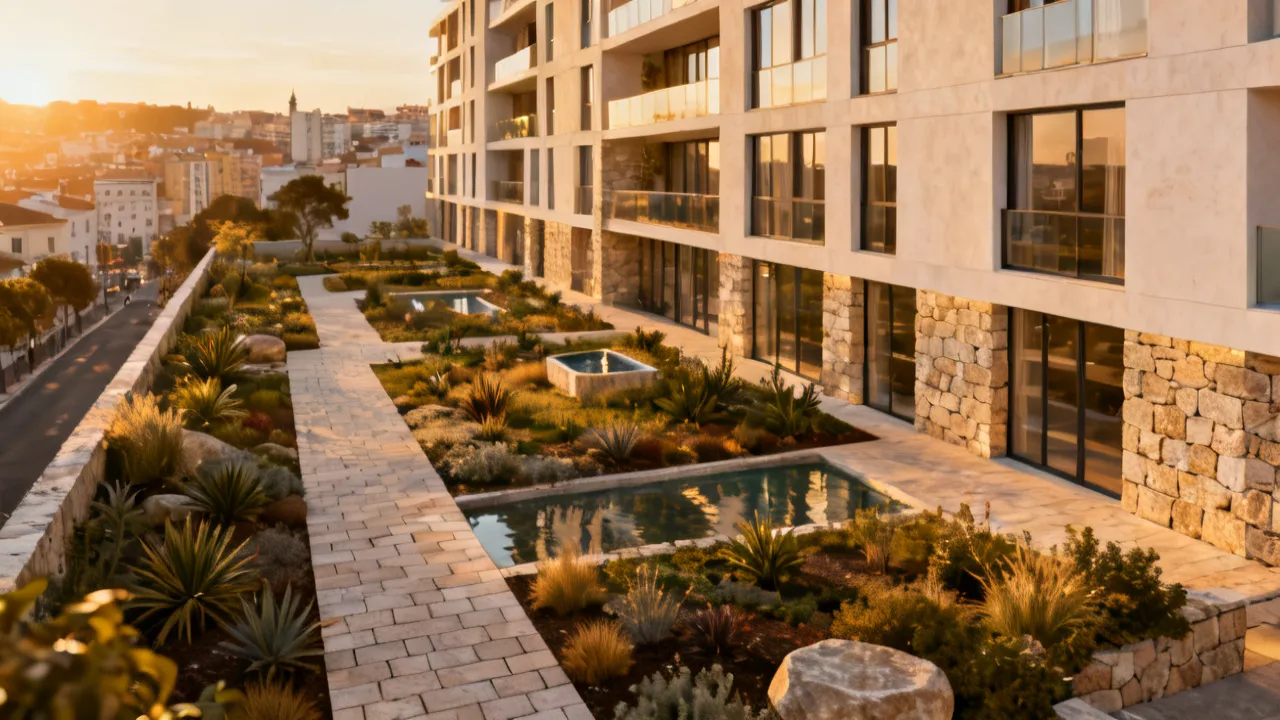
Vitacon Jardins Apartamentos reúnem padrão arquitetônico e proposta residencial pensada para quem busca conforto no dia a dia. Neste guia, você entende o que costuma diferenciar o produto no mercado, como avaliar informações essenciais e quais cuidados tomar antes de decidir. Também apresentamos uma visão objetiva sobre critérios de compra, requisitos e próximos passos práticos.
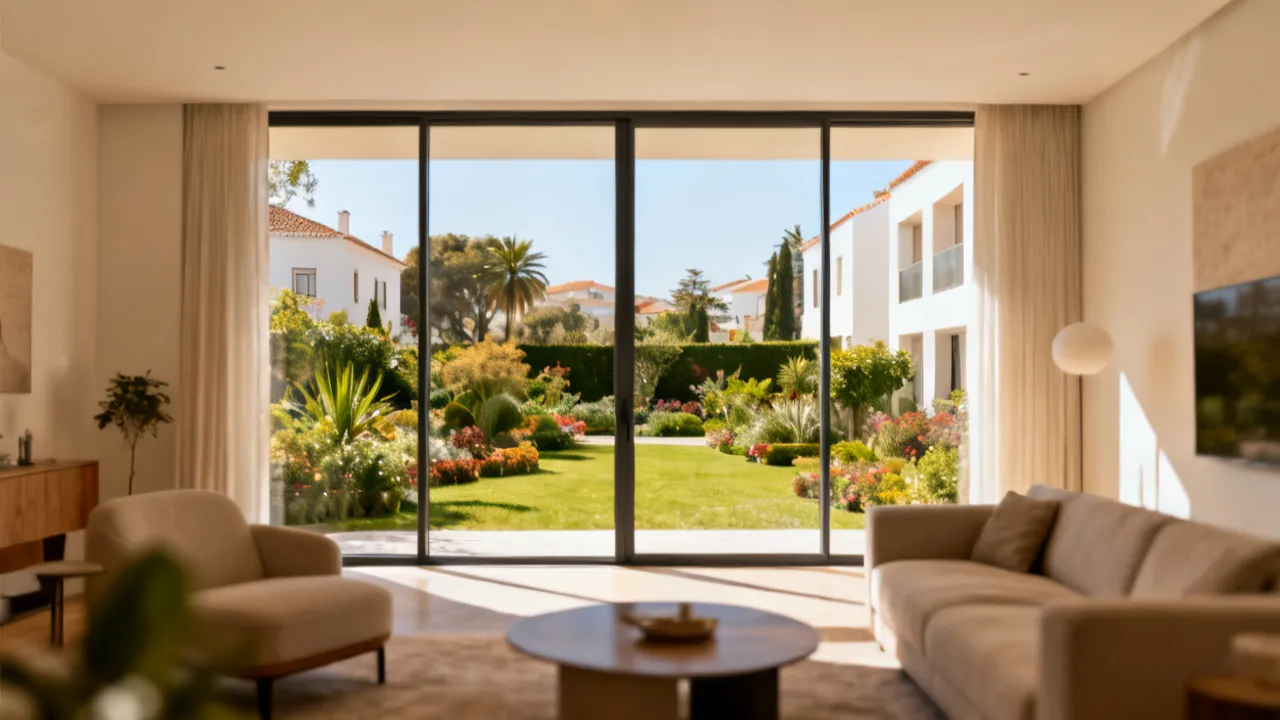
Este guia analisa o Vitacon Jardins e as opções de Apartamentos, destacando critérios práticos para avaliar oferta, localização e padrão construtivo com visão profissional. Em termos objetivos, “Vitacon Jardins” funciona como referência comercial de um empreendimento, enquanto “apartamentos” remetem a diferentes tipologias, plantas e usos do imóvel. A seguir, você encontra uma leitura técnica para apoiar decisões.
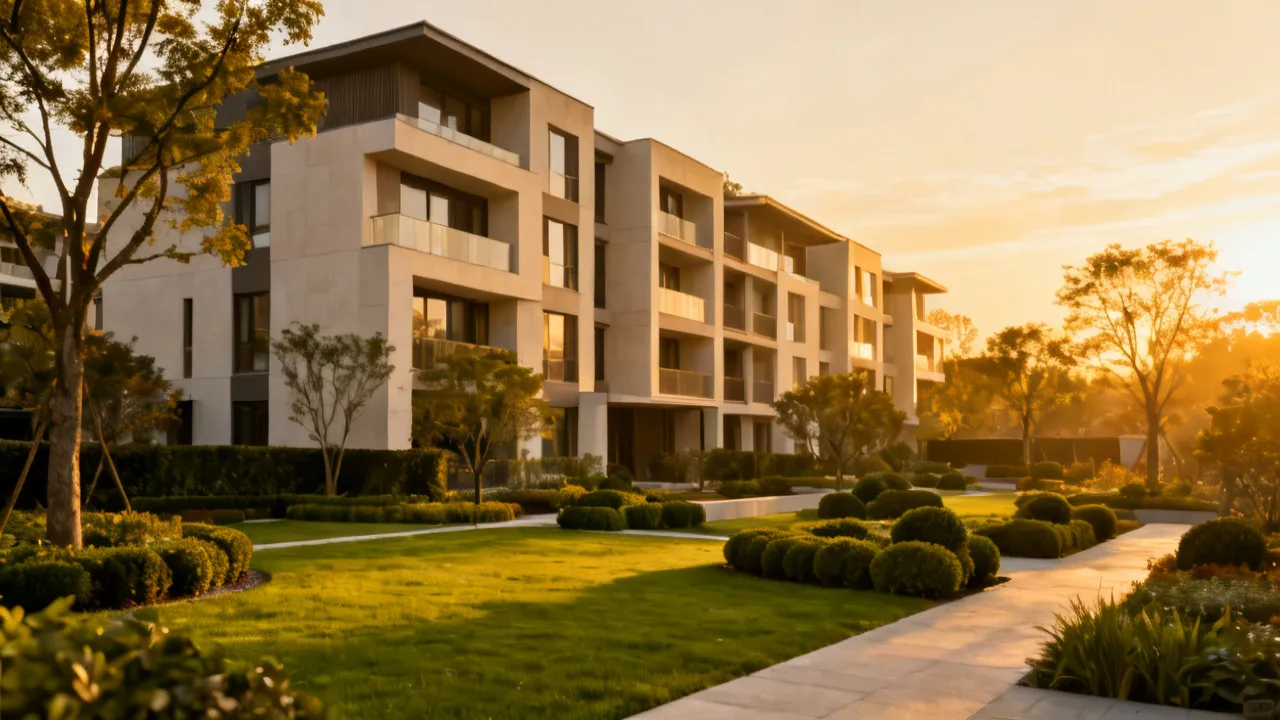
Este guia analisa a proposta dos Vitacon Jardins Apartamentos, destacando critérios técnicos para avaliar qualidade, localização, projeto e adequação ao seu perfil. Em seguida, apresenta informações objetivas sobre o significado do “Jardins” na leitura do produto imobiliário, como comparar plantas e infraestrutura e quais exigências costumam acompanhar a decisão de compra.

